Pourquoi votre taux de réussite ne dit rien de votre rentabilité
Demandez à un trader comment va son trading, il vous répondra souvent par son taux de réussite. « Je suis à 70 % de trades gagnants. » C'est le chiffre qu'on affiche, celui qu'on met en avant dans les captures d'écran, celui qui rassure.
C'est aussi celui qui dit le moins de choses sur votre rentabilité.
Deux traders, deux taux de réussite opposés
Prenons deux traders qui risquent la même chose à chaque position : 1 % de leur capital. On appelle cette unité de risque un R. Perdre un trade coûte 1 R, et gagner rapporte ce que le trade a produit, exprimé en multiples de ce même R.
Le premier gagne 7 trades sur 10. Ses gains sont modestes, 0,5 R par trade gagnant, parce qu'il coupe vite pour sécuriser. Ses pertes sont pleines, 1 R.
Sur 10 trades : 7 × 0,5 R = 3,5 R de gains, contre 3 × 1 R = 3 R de pertes. Résultat : +0,5 R. Un taux de réussite flatteur, une rentabilité quasi nulle.
Le second ne gagne que 4 trades sur 10. Mais il laisse courir ses gains jusqu'à 2 R, et coupe ses pertes à 1 R.
Sur 10 trades : 4 × 2 R = 8 R de gains, contre 6 × 1 R = 6 R de pertes. Résultat : +2 R, soit quatre fois mieux que le premier, avec un taux de réussite presque deux fois plus faible.
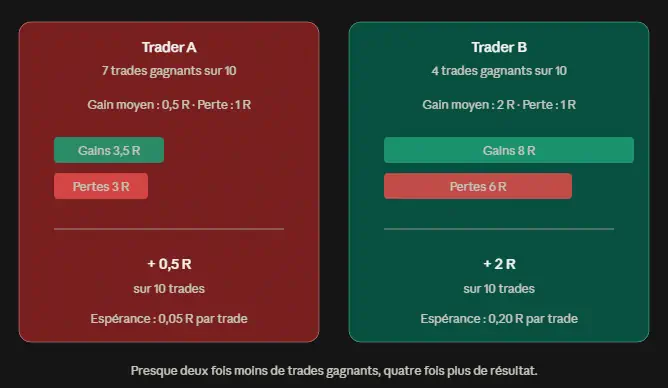
Presque deux fois moins de trades gagnants, quatre fois plus de résultat.
Le taux de réussite ne veut rien dire tant qu'on ne connaît pas la taille des gains par rapport à celle des pertes.
L'espérance, le seul chiffre qui compte
Ce que mesurent ces deux calculs porte un nom : l'espérance mathématique. Ce que rapporte, en moyenne, un trade de votre système.
La formule est simple : (taux de réussite × gain moyen) − (taux de perte × perte moyenne).
Pour notre second trader : (0,4 × 2) − (0,6 × 1) = 0,2 R par trade. Chaque fois qu'il prend une position, il gagne en moyenne un cinquième de son risque. Pas à chaque trade, évidemment. En moyenne, sur un grand nombre de trades.
Une espérance positive, même faible, suffit à rendre un système viable sur la durée. Une espérance négative fait perdre de l'argent, quel que soit le taux de réussite affiché.
Ce que ce calcul ne dit pas
C'est ici que la plupart des contenus sur le sujet s'arrêtent, avec une conclusion du type « il vous suffit d'un ratio 1:2 et vous avez une machine à imprimer de l'argent ». C'est faux, et pour quatre raisons.
Les coûts ne sont pas dans le calcul. Spread, commissions, swaps, slippage à l'exécution. Une espérance de 0,2 R fond rapidement quand chaque aller-retour coûte une fraction de R, surtout sur les petites unités de temps où l'on trade souvent.
Les chiffres viennent du passé. Votre taux de réussite et votre gain moyen sont mesurés sur un historique. Rien ne garantit que le marché continuera de se comporter ainsi. Les conditions changent, la volatilité change, et un système calibré sur une période peut cesser de fonctionner sur la suivante.
Le ratio 1:2 n'est pas gratuit. Viser un objectif deux fois plus loin que votre stop fait mécaniquement baisser votre taux de réussite : le prix a plus de chemin à parcourir pour vous donner raison. On ne choisit pas librement les deux paramètres, ils sont liés.
Une espérance positive ne dit rien du chemin. Et c'est le point le plus important.
La variance, ce que personne ne montre
Avec un taux de réussite de 40 %, six pertes consécutives ne sont pas une anomalie. C'est statistiquement banal. Sur une série de cent trades, une telle série arrive régulièrement.
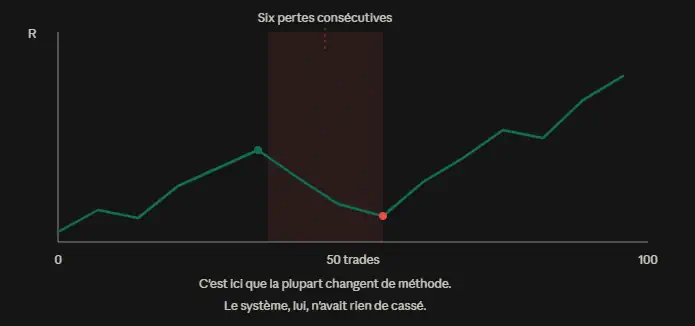
Une espérance positive n'empêche pas les longues séries de pertes. C'est là que la plupart changent de méthode, alors que le système n'avait rien de cassé.
Voilà le vrai problème. Votre système peut avoir une espérance parfaitement positive et vous faire traverser des périodes longues et désagréables, où votre capital baisse sans que rien ne soit cassé.
C'est là que la plupart des traders abandonnent : pas parce que leur méthode était mauvaise, mais parce qu'ils ont cessé de l'appliquer au pire moment. Ils changent de stratégie après cinq pertes, adoptent une nouvelle approche, subissent une nouvelle série défavorable, et recommencent.
Un système appliqué à moitié n'a plus d'espérance du tout. Il ne reste que du hasard, et des frais.
Ce qu'il faut en retenir concrètement
Notez vos trades en R plutôt qu'en argent. « J'ai gagné 340 euros » ne vous apprend rien. « J'ai gagné 1,8 R » vous permet de comparer vos trades entre eux, quel que soit votre capital du moment.
Calculez votre espérance sur au moins 50 trades. En dessous, le hasard domine et vos chiffres ne mesurent rien de stable.
Regardez votre pire série de pertes, pas seulement votre bénéfice total. C'est elle qui déterminera si vous tenez, ou non.
Défiez-vous de votre propre taux de réussite. S'il est très élevé, vérifiez la taille de vos gains : vous coupez peut-être trop tôt.
Il n'y a pas d'équation secrète ni de porte cachée vers les millions. Il y a une espérance qu'on mesure, des coûts qu'on soustrait, et une discipline qui consiste à appliquer la même règle quand elle vient d'échouer six fois de suite. C'est beaucoup moins vendeur, et c'est beaucoup plus utile.
Pour aller plus loin
Si vous voulez construire des outils qui mesurent vos propres règles sur vos graphiques, j'ai réuni 10 prompts prêts à copier pour créer vos indicateurs TradingView avec l'IA, sans savoir coder.
Article éducatif indépendant, non affilié à TradingView. Ne constitue pas un conseil en investissement. Les exemples chiffrés sont des illustrations pédagogiques et ne représentent aucun résultat réel ni attendu. Le trading comporte un risque élevé de perte en capital.